
Versicherung & Schadensmanagement: Risiken im IT-Leasing klar regeln
Die Versicherung kann als Baustein in ein IT-Leasingmodell eingebunden werden. Neben dem Versicherungsschutz selbst ist auch ein klarer Prozess für Schadensfälle entscheidend. Welche Assets sind betroffen, wer meldet den Schaden, welche Unterlagen werden benötigt und wie geht es anschließend weiter? Der konkrete Schutz richtet sich immer nach den vereinbarten Versicherungsbedingungen.
Wann wird das Thema besonders relevant?
Mit größeren oder verteilten IT-Beständen steigt die Zahl möglicher Schadensfälle und damit der Abstimmungsbedarf. Eine klare Regelung ist besonders sinnvoll, wenn:
- viele Leasingobjekte parallel im Einsatz sind
- mehrere Standorte oder Nutzergruppen beteiligt sind
- Schäden heute im Einzelfall zwischen IT, Einkauf und Finanzabteilung geklärt werden
- Versicherung und Austauschprozesse in den Lifecycle eingebunden werden sollen
- Zuständigkeiten und Dokumentation vor einem Schaden feststehen sollen
Was sollte vorab geklärt sein?
- Versicherungsumfang
Welche Risiken tatsächlich versichert sind, ergibt sich aus dem jeweiligen Versicherungsvertrag. Pauschale Aussagen zu Deckung, Ausschlüssen oder Selbstbehalten sind deshalb nicht sinnvoll. - Asset-Zuordnung
Das betroffene Gerät sollte eindeutig über Asset- und Vertragsdaten identifizierbar sein. - Melde- und Dokumentationsweg
Zunächst sollte geklärt werden, an wen ein Schaden gemeldet wird, welche Informationen dafür benötigt werden und welche internen Stellen eingebunden werden müssen. - Weiterer Lifecycle-Schritt
Je nach Art des Schadens und dem vereinbarten Modell kann im Anschluss eine Entscheidung über eine Reparatur, einen Austausch oder eine andere Maßnahme im Rahmen des Lifecycle-Managements notwendig werden.
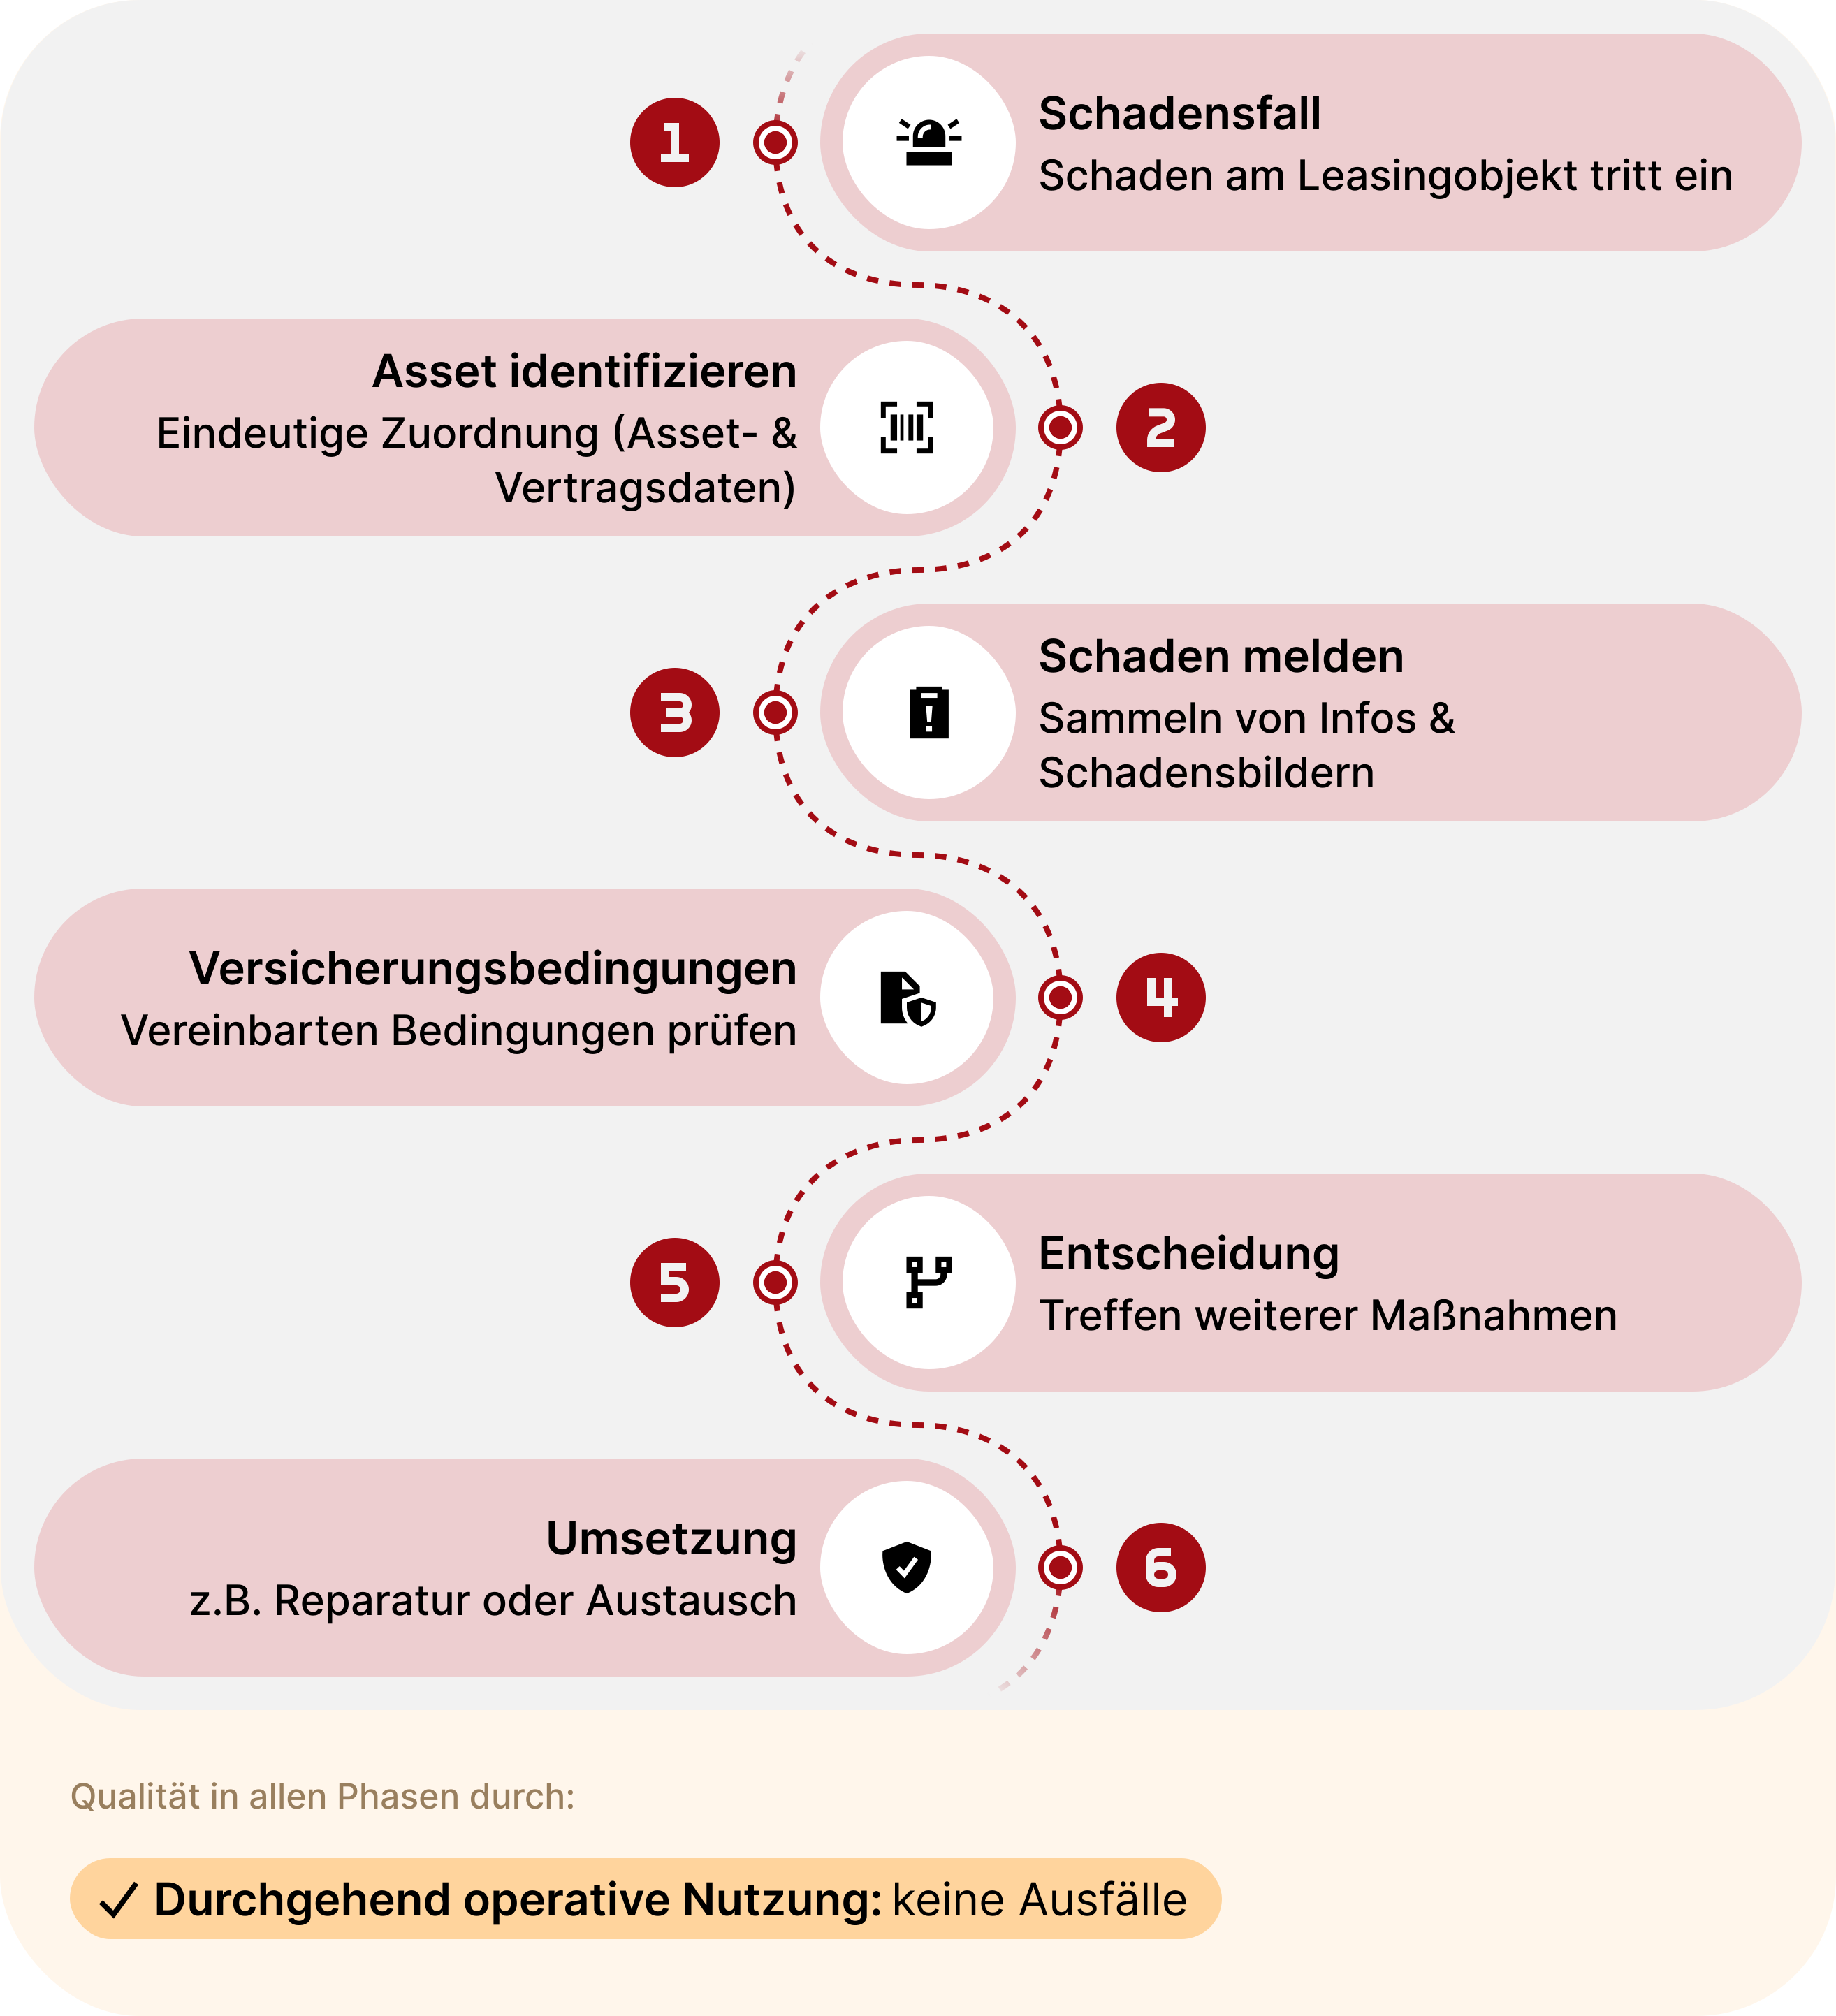
Wie wir Versicherungen in das IT-Leasingmodell integrieren
Wir sehen Versicherungen ausdrücklich als möglichen Baustein des Lifecycles vor. Ob eine Versicherung sinnvoll ist und wie diese eingebunden wird, hängt vom Gerätebestand, dem Vertragsmodell und den Anforderungen des jeweiligen Unternehmens ab.
Wichtig ist eine klare Rollenverteilung: Die Entscheidung über Reparatur oder Austausch bleibt Ihrer IT überlassen. Versicherungs- und Vertragsfragen werden entsprechend dem vereinbarten Prozess mit den zuständigen Stellen abgestimmt.
Welche Vorteile bietet eine klare Schadenslogik für den Finanzbereich?
Für Verantwortliche im Bereich Finanzen stehen Nachvollziehbarkeit und Risikoklarheit im Vordergrund. Sind Versicherung, Asset-Zuordnung und Zuständigkeiten sauber dokumentiert, lassen sich Schadensfälle besser in bestehende Vertrags- und Kostenprozesse abbilden.
Häufige Fragen zu Versicherung & Schadensmanagement
Nein. Versicherung ist ein möglicher Baustein. Ob und in welcher Form sie eingebunden wird, hängt vom konkreten Leasingmodell ab.
Diese Frage kann nur anhand der konkreten Versicherungsbedingungen beantwortet werden. Deckungsumfang, Ausschlüsse und mögliche Selbstbehalte müssen anhand des jeweiligen Modells geprüft werden.
Die technische Entscheidung liegt bei Ihrer IT. Der weitere Ablauf muss jedoch mit den Versicherungsbedingungen, dem Leasingvertrag und dem vereinbarten Schadensprozess übereinstimmen.
Sie stellt sicher, dass das betroffene Gerät eindeutig dem entsprechenden Vertrag bzw. Mietschein und dem vereinbarten Prozess zugeordnet werden kann.

Wenn die Versicherung Teil Ihres Leasingmodells werden soll, klären wir gerne gemeinsam, wie sie zur Vertrags- und Lifecycle-Struktur passt und welche Punkte vorab fachlich festgelegt werden müssen.